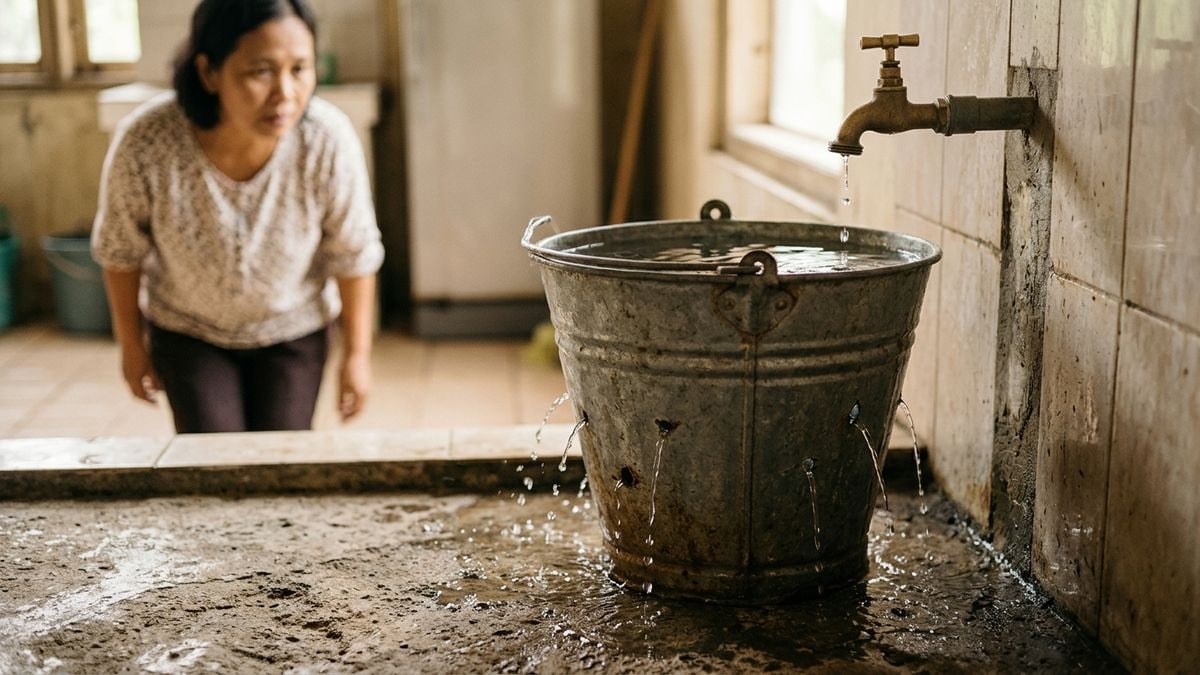
Saya sering menggambarkan usaha seperti ember yang diisi air dari keran. Omzet adalah air yang masuk. Laba adalah air yang tersisa di dasar ember. Masalahnya, ember itu punya beberapa lubang di ketinggian berbeda. Kalau Anda hanya membesarkan keran tanpa menambal lubangnya, ember tidak pernah penuh. Anda hanya membuang lebih banyak air.
Memahami perbedaan laba kotor dan laba bersih adalah cara menemukan di ketinggian mana lubang itu berada. Dalam sesi coaching, keluhan yang paling sering saya dengar justru datang dari usaha yang sedang tumbuh:
"Coach, omzet saya hampir dua kali lipat. Tapi kok labanya malah lebih kecil dari dulu?"
Jawabannya hampir selalu ada di antara dua angka ini: laba kotor dan laba bersih.
Laba Kotor: Lapisan Pertama
Laba kotor adalah pendapatan dikurangi harga pokok penjualan (HPP). HPP berisi biaya yang langsung melekat pada produk: bahan baku, kemasan, dan biaya produksi langsung.
Untuk membandingkannya antarbulan, ubah menjadi persentase. Inilah margin laba kotor:
Margin laba kotor = laba kotor ÷ pendapatan × 100%
Margin laba kotor menjawab satu pertanyaan: dari setiap Rp100 penjualan, berapa yang tersisa setelah biaya produk dibayar? Bila angka ini turun, lubangnya ada di produk: harga bahan naik, porsi tidak standar, bahan terbuang, atau diskon terlalu besar.
Laba Bersih: Apa yang Benar-Benar Tersisa
Laba bersih adalah laba kotor dikurangi semua beban lain: gaji, sewa, listrik, pemasaran, biaya aplikasi, bunga pinjaman, dan pajak. Persentasenya disebut margin laba bersih:
Margin laba bersih = laba bersih ÷ pendapatan × 100%
Kalau laba kotor menunjukkan seberapa sehat produk Anda, laba bersih menunjukkan seberapa sehat seluruh mesin usaha Anda.
Laba kotor yang besar tidak menjamin laba bersih yang besar. Di antara keduanya ada banyak lubang yang bisa bocor diam-diam.
Ringkasnya: Perbedaan Laba Kotor dan Laba Bersih
- Yang dikurangkan: laba kotor hanya dikurangi HPP; laba bersih dikurangi semua beban.
- Yang diukur: laba kotor mengukur kesehatan produk dan harga; laba bersih mengukur kesehatan seluruh usaha.
- Penyebab umum turun: laba kotor turun karena bahan, resep, waste, dan diskon; laba bersih turun karena gaji, sewa, pemasaran, bunga, dan biaya tetap lain.
- Siapa yang biasanya bisa memperbaiki: laba kotor ada di tangan tim produksi dan pembelian; laba bersih menuntut keputusan pemilik soal struktur biaya.
Story Telling: Dua Kedai, Laba Separuh
Kisah berikut adalah ilustrasi yang mewakili pola yang sering saya temui di lapangan, bukan kisah klien tertentu. Angkanya angka ilustrasi.
Mas Bayu punya kedai kopi kecil di Yogyakarta. Dengan satu kedai, angka bulanannya kira-kira begini:
- Omzet Rp80.000.000
- HPP Rp28.000.000, sehingga laba kotor Rp52.000.000 (margin laba kotor 65%)
- Beban operasional Rp40.000.000 (gaji Rp18 juta, sewa Rp10 juta, pemasaran Rp3 juta, lain-lain Rp9 juta)
- Laba bersih (sebelum pajak, untuk menyederhanakan) Rp12.000.000, atau 15% dari omzet
Kedai ramai, Mas Bayu percaya diri, lalu membuka cabang kedua dan aktif di aplikasi pesan-antar dengan banyak promo. Setahun kemudian, angka bulanannya berubah:
- Omzet Rp150.000.000, naik hampir dua kali lipat
- HPP Rp57.000.000, sehingga laba kotor Rp93.000.000 (margin laba kotor 62%)
- Beban operasional Rp87.000.000 (gaji Rp36 juta, sewa dua lokasi Rp22 juta, komisi aplikasi dan pemasaran Rp15 juta, lain-lain Rp14 juta)
- Laba bersih Rp6.000.000, atau hanya 4% dari omzet
Omzet naik sekitar 87,5%, tetapi laba bersih justru tinggal separuh.
"Saya kira dua kedai berarti dua kali untung. Ternyata saya cuma punya dua kali pekerjaan."
Margin Hilang di Mana? Membedah Kasus Mas Bayu
Margin laba bersih turun dari 15% menjadi 4%, berarti hilang 11 poin persentase. Mari kita lacak.
Lubang pertama: di laba kotor
Margin laba kotor turun dari 65% menjadi 62%, hilang 3 poin. Dengan omzet Rp150 juta, 3 poin itu setara sekitar Rp4,5 juta per bulan. Penyebab yang lazim di kedai: diskon promo yang dicatat sebagai potongan harga, barista baru yang takarannya belum standar, dan bahan yang terbuang di cabang yang belum ramai.
Lubang kedua: di beban operasional
Beban operasional naik dari 50% menjadi 58% dari omzet, bertambah 8 poin. Inilah lubang terbesar. Gaji dan sewa naik dua kali lipat karena ada dua lokasi, sementara omzet per lokasi justru belum setinggi kedai pertama. Ditambah lagi komisi aplikasi dan biaya pemasaran yang sebelumnya hampir tidak ada.
Jumlahkan: 3 poin dari laba kotor ditambah 8 poin dari beban operasional, sama dengan 11 poin margin yang hilang. Angka tidak pernah berbohong.
Lubang yang sering tak terlihat
Di banyak usaha keluarga, ada lubang ketiga: pengeluaran pribadi yang tercampur ke beban usaha, atau bunga pinjaman untuk menambal kas. Keduanya membuat laba bersih tampak lebih kecil dan sulit dibaca. Pisahkan dulu rekening usaha dan pribadi agar lubangnya terlihat jelas.
Gejala Margin yang Bocor
- Omzet naik, tetapi margin laba kotor turun pelan-pelan
- Biaya tetap (gaji, sewa) melonjak sebelum omzet cabang baru stabil
- Promo dan komisi aplikasi tidak pernah dihitung per pesanan
- Laba bersih bulanan naik-turun tanpa pola yang bisa dijelaskan
- Pemilik tahu omzet harian, tetapi tidak tahu margin bulanannya
Cara Melacak Margin Setiap Bulan
Anda tidak butuh sistem rumit. Mulai dengan tiga angka ini setiap bulan:
- Margin laba kotor. Pantau per produk atau per kategori bila bisa. Tetapkan batas bawah; bila tembus, cek resep, harga bahan, dan diskon.
- Rasio beban operasional terhadap omzet. Bila naik lebih dari dua bulan berturut-turut, berarti biaya tumbuh lebih cepat daripada penjualan.
- Margin laba bersih. Inilah hasil akhirnya. Bandingkan dengan bulan lalu dan bulan yang sama tahun lalu.
Sebelum membuka cabang, menambah karyawan, atau ikut promo besar, simulasikan dulu dampaknya ke tiga angka itu. Grow your profit, not just your revenue — tumbuhkan laba Anda, bukan hanya omzetnya.
Penutup
Laba kotor memberi tahu Anda apakah produknya menguntungkan. Laba bersih memberi tahu apakah usahanya menguntungkan. Keduanya perlu dibaca bersama, karena di celah di antara keduanya margin Anda paling sering bocor.
Bila Anda ingin belajar membaca laporan laba rugi secara utuh, mulailah dari artikel Cara Membaca Laporan Laba Rugi UMKM di Ilmu Keuangan, lalu lanjutkan dengan ebook Cara Mudah Paham Keuangan UKM. Semoga ember usaha Anda bukan hanya makin besar, tetapi juga makin penuh dan berkah.
Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, pajak, atau investasi untuk kondisi spesifik Anda.