Tarif pajak 0,5% dari omzet itu seperti jalur khusus di jalan tol: lebih cepat, lebih sederhana, tetapi hanya boleh dilewati kendaraan yang memenuhi syarat. Sejak terbitnya PP 20/2026, aturan main PPh final UMKM 0,5% berubah cukup penting. Kabar baiknya, jalurnya tidak ditutup. Yang perlu diwaspadai, rambu-rambunya diperjelas.
Dalam sesi coaching, saya sering mendengar pertanyaan seperti ini:
"Coach, katanya pajak UMKM 0,5% sekarang berlaku selamanya. Berarti saya tidak perlu repot pembukuan lagi, ya?"
Mari kita luruskan pelan-pelan, dari sisi aturan dan dari sisi laporan keuangan Anda.
Apa Itu PPh Final UMKM 0,5%?
PPh final UMKM adalah pajak penghasilan yang dihitung langsung dari peredaran bruto (omzet) usaha dengan tarif 0,5%, bagi wajib pajak yang omzetnya tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Disebut "final" karena pajak yang sudah dibayar tidak diperhitungkan lagi di akhir tahun.
Ciri pentingnya: pajak dihitung dari omzet, bukan dari laba. Untung tipis atau bahkan rugi, selama ada omzet di atas batas yang dibebaskan, tetap ada pajak yang disetor.
Apa yang Berubah lewat PP 20/2026?
PP Nomor 20 Tahun 2026 mengubah PP 55/2022 dan diundangkan pada 22 April 2026. Tarif tetap 0,5% dan batas omzet tetap Rp4,8 miliar. Yang berubah adalah siapa yang boleh memakainya dan berapa lama.
- Orang pribadi dan PT Perorangan tanpa batas waktu. Pasal 59 PP 55/2022 yang dulu membatasi jangka waktu (7 tahun untuk orang pribadi, 4 tahun untuk PT Perorangan) dihapus. Selama syarat terpenuhi, fasilitas ini bisa terus dipakai.
- Koperasi tetap dibatasi. Koperasi dapat memakai tarif 0,5% paling lama 4 tahun pajak sejak terdaftar.
- PT biasa, CV, firma, BUMDes, dan BUMDesma yang baru tidak lagi masuk daftar. Badan usaha seperti ini yang sudah memakai fasilitas sebelumnya masih boleh menghabiskan sisa jangka waktunya.
- Pekerjaan bebas dipertegas. Penghasilan dari pekerjaan bebas, seperti dokter, notaris, konsultan, hingga pembuat konten dan influencer, tidak bisa memakai tarif 0,5%.
- Omzet dihitung gabungan. Dalam kondisi tertentu, omzet orang pribadi digabung dengan PT Perorangan yang ia dirikan, dengan omzet pasangan yang pisah harta atau memilih terpisah, serta anak yang belum dewasa.
Ada juga masa peralihan. Misalnya, orang pribadi yang jangka waktunya habis di tahun pajak 2024 masih bisa memakai tarif final untuk tahun pajak 2025 dan 2026, sepanjang memenuhi syarat.
Jalurnya tetap dibuka, tetapi pintunya dijaga lebih ketat.
Mitos vs Fakta PPh Final UMKM 0,5% Setelah PP 20/2026
Mitos 1: "Tanpa batas waktu berarti semua usaha kecil otomatis 0,5%."
Fakta: tanpa batas waktu berlaku untuk orang pribadi dan PT Perorangan yang memenuhi syarat. Jenis penghasilan, bentuk usaha, dan omzet gabungan tetap diuji. CV yang baru Anda dirikan bulan lalu, misalnya, tidak otomatis ikut.
Mitos 2: "Kalau omzet hampir Rp4,8 miliar, pecah saja jadi beberapa PT Perorangan."
Fakta: justru celah inilah yang ditutup. Omzet orang pribadi dan seluruh PT Perorangan yang ia dirikan dihitung bersama. Memecah usaha hanya agar terlihat kecil di atas kertas kini lebih berisiko daripada menguntungkan.
Mitos 3: "Omzet saya belum Rp500 juta, jadi tidak perlu mencatat apa-apa."
Fakta: bagi wajib pajak orang pribadi, bagian omzet sampai Rp500 juta setahun memang tidak dikenai PPh (Pasal 60 ayat (2) PP 55/2022). Namun batas itu dihitung kumulatif sepanjang tahun. Tanpa catatan bulanan, Anda tidak tahu kapan batas itu terlewati.
Mitos 4: "Pajak 0,5% itu kecil, jadi tidak perlu dipikirkan."
Fakta: 0,5% dari omzet bisa terasa besar bila margin Anda tipis. Mari lihat contohnya.
Contoh Hitung Sederhana (Ilustrasi)
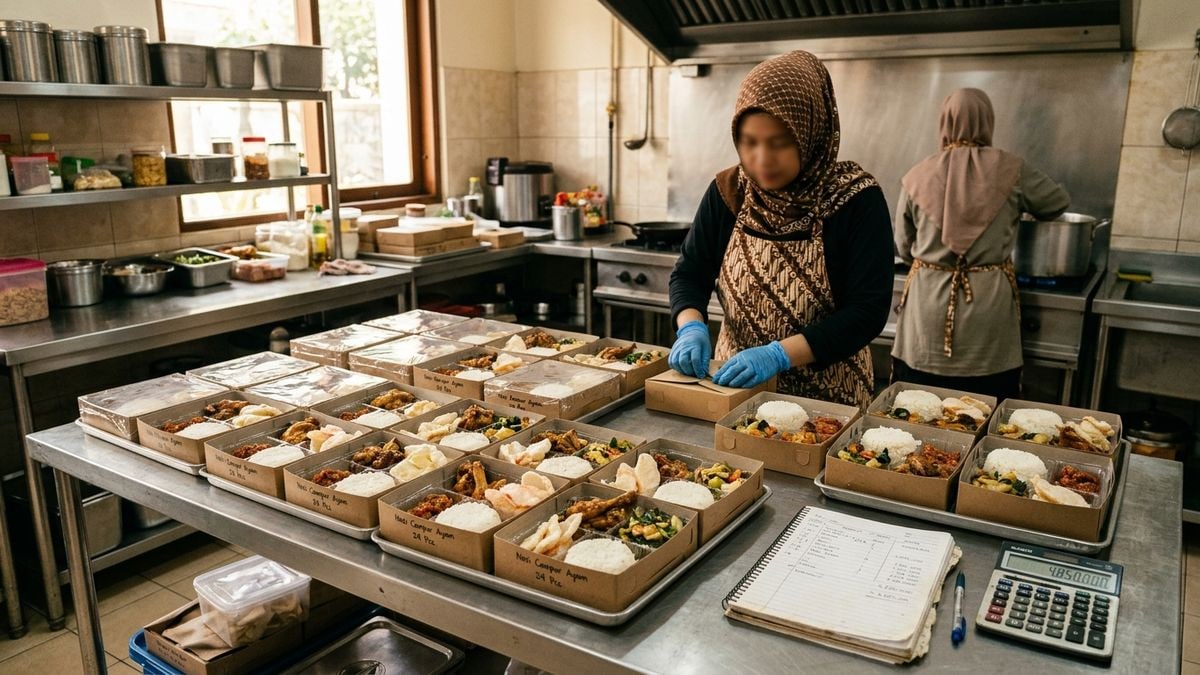
Bayangkan Bu Sari, pemilik usaha katering rumahan yang terdaftar sebagai wajib pajak orang pribadi. Omzetnya stabil Rp60 juta per bulan sepanjang 2026. Angka ini hanya ilustrasi.
| Periode | Omzet kumulatif | Omzet kena pajak | PPh final 0,5% |
|---|---|---|---|
| Januari–Agustus | Rp480 juta | Rp0 | Rp0 |
| September | Rp540 juta | Rp40 juta | Rp200.000 |
| Oktober–Desember | Rp720 juta | Rp180 juta | Rp900.000 |
| Setahun | Rp720 juta | Rp220 juta | Rp1.100.000 |
Terlihat kecil? Sekarang hubungkan dengan laba. Bila laba bersih Bu Sari hanya 5% dari omzet, labanya Rp36 juta setahun, dan pajak Rp1,1 juta setara sekitar 3% dari laba itu. Bila tahun depan harga bahan naik dan laba turun, pajaknya tetap dihitung dari omzet.
Itulah mengapa saya selalu mengingatkan: angka tidak pernah berbohong, tetapi angka yang tidak dicatat tidak bisa bicara.
Apa Artinya bagi Laporan Keuangan Anda?
Di lapangan, saya melihat banyak pemilik usaha berhenti di satu kalimat: "Yang penting bayar 0,5%." Padahal kemudahan pajak bukan alasan untuk melupakan laba rugi.
Tiga hal yang tetap perlu Anda pantau:
- Margin. Tarif dari omzet berarti produk bermargin tipis menanggung beban pajak yang relatif lebih berat terhadap labanya.
- Arus kas. PPh final disetor setiap bulan, paling lambat tanggal 15 bulan berikutnya. Sisihkan dananya saat uang masuk, bukan saat jatuh tempo.
- Arah pertumbuhan. Bila omzet terus naik mendekati Rp4,8 miliar, Anda perlu bersiap ke skema umum yang berbasis laba dan pembukuan.
Langkah yang Bisa Anda Kerjakan Minggu Ini
- Pastikan bentuk usaha Anda: orang pribadi, PT Perorangan, koperasi, atau badan lain.
- Cek apakah penghasilan Anda termasuk pekerjaan bebas.
- Jumlahkan omzet dari semua usaha, cabang, marketplace, dan rekening yang dipakai usaha, termasuk milik pasangan bila pisah harta.
- Buat catatan omzet bulanan bila belum ada, lengkap dengan kolom omzet kumulatif.
- Siapkan pos khusus untuk menyisihkan pajak setiap kali ada pemasukan.
- Konsultasikan kondisi khusus Anda dengan konsultan pajak atau kantor pajak terdekat.
Penutup
PP 20/2026 memberi kepastian yang lama ditunggu: tarif 0,5% tidak lagi dibayangi tenggat waktu bagi orang pribadi dan PT Perorangan. Namun kepastian ini datang bersama pengawasan yang lebih tajam.
Gunakan kemudahan ini untuk membangun kebiasaan yang benar: catat omzet, pantau margin, dan siapkan kas pajak. Kemudahan pajak adalah fasilitas, bukan alasan untuk berhenti membaca angka. Semoga usaha Anda tumbuh, tertib, dan berkah.
Bila Anda ingin mulai rapi dari dasar, panduan cara membaca laporan laba rugi UMKM bisa menjadi langkah pertama.
Artikel ini bersifat edukasi umum, bukan nasihat pajak untuk kasus tertentu. Selalu rujuk ketentuan terbaru dari Direktorat Jenderal Pajak.
Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, pajak, atau investasi untuk kondisi spesifik Anda.