Dalam sesi coaching, saya sering mendengar keluhan yang sama:
"Coach, supplier saya sudah mulai ketat. Ada yang minta lunas dulu sebelum kirim barang lagi."
Atau yang lebih berat:
"Saya sampai nggak berani angkat telepon kalau nomornya supplier tertentu."
Utang usaha—atau account payable—adalah bagian normal dari operasi bisnis. Anda beli bahan baku atau barang dagangan hari ini, bayar 30 atau 60 hari kemudian. Itu wajar. Yang tidak wajar adalah ketika utang itu menumpuk tanpa kendali, jatuh tempo terlewat berulang kali, dan Anda mulai kehilangan kepercayaan supplier.
Masalahnya bukan hanya soal reputasi. Utang usaha yang tidak terkelola akan mengacaukan arus kas, memaksa Anda membayar tunai di muka (yang justru makin menekan kas), atau bahkan menghentikan pasokan di tengah musim ramai. Utang yang menumpuk adalah sinyal bahwa arus kas Anda sedang bocor—dan Anda belum tahu di mana.
Artikel ini akan memandu Anda memetakan, memprioritaskan, dan mengelola utang usaha sebelum terlambat—dengan lima langkah praktis yang bisa Anda mulai minggu ini.
Story Telling: Ketika Supplier Mulai Menjauh
Berikut kisah ilustrasi yang mewakili pola yang sering saya temui di lapangan.
Ibu Ratna menjalankan toko bahan kue di kawasan pasar. Omzetnya naik pesat sejak mulai melayani pre-order kue lebaran dan pernikahan. Untuk memenuhi permintaan, ia memesan tepung, mentega, dan cokelat dalam jumlah besar dari tiga supplier langganan—dengan tempo 30 hari.
Awalnya lancar. Tapi ketika pesanan membludak, uang dari pelanggan belum masuk semua (banyak yang DP dulu, pelunasan belakangan), sementara ia harus bayar karyawan tambahan dan sewa freezer. Jatuh tempo utang supplier pertama terlewat. Ibu Ratna bilang, "Tunggu seminggu lagi ya, Pak."
Seminggu jadi dua minggu. Supplier kedua juga jatuh tempo. Lalu yang ketiga. Ibu Ratna mulai bingung siapa yang harus dibayar duluan. Telepon supplier mulai ia hindari. Sampai suatu hari, supplier utamanya—yang biasa kirim tepung premium—mengatakan tidak bisa kirim lagi sebelum utang lama dilunasi.
"Saya baru sadar, saya nggak punya catatan jelas siapa yang harus dibayar kapan, dan berapa sisa kas saya sebenarnya," ujarnya kemudian.
Pesanan kue tetap masuk, tapi tanpa pasokan tepung premium, kualitas turun. Beberapa pelanggan komplain. Ibu Ratna akhirnya harus pinjam dari keluarga untuk melunasi utang dan memulihkan hubungan dengan supplier—sambil berjanji pada diri sendiri tidak akan membiarkan utang menumpuk lagi tanpa peta yang jelas.
Mengapa Utang Usaha Bisa Menumpuk Tanpa Disadari
Di lapangan, saya melihat pola yang berulang:
- Tidak ada catatan terpusat. Faktur supplier tersebar—ada di laci, di WhatsApp, di email. Anda tidak tahu persis total utang dan kapan jatuh temponya.
- Fokus ke omzet, lupa ke kas. Pesanan banyak, tapi uang belum masuk. Anda tetap pesan barang, utang bertambah, kas menipis.
- Prioritas pembayaran tidak jelas. Semua supplier terasa penting. Akhirnya yang dibayar adalah yang paling keras nagih, bukan yang paling strategis.
- Tidak ada proyeksi kas mingguan. Anda tidak tahu apakah kas minggu depan cukup untuk bayar utang yang jatuh tempo, gaji, dan operasional sekaligus.
Utang usaha yang menumpuk adalah gejala, bukan penyakit. Penyakitnya adalah arus kas yang tidak terpetakan.
Langkah 1: Buat Daftar Utang Usaha Lengkap—Hari Ini Juga
Langkah pertama: kumpulkan semua faktur, nota, atau pesan WhatsApp dari supplier. Buat satu daftar sederhana di buku atau spreadsheet dengan kolom:
- Nama supplier
- Tanggal faktur
- Jumlah utang
- Tanggal jatuh tempo
- Status (belum bayar / sebagian / lunas)
Contoh ilustrasi:
- Supplier A: Rp 15 juta, jatuh tempo 10 Mei, belum bayar
- Supplier B: Rp 8 juta, jatuh tempo 5 Mei, belum bayar
- Supplier C: Rp 12 juta, jatuh tempo 20 Mei, belum bayar
Total utang usaha Anda: Rp 35 juta. Sekarang Anda tahu angka sebenarnya—tidak lagi menebak-nebak atau menghindari kenyataan.
Anda tidak bisa mengelola apa yang tidak Anda ukur.
Langkah 2: Kelompokkan Berdasarkan Prioritas, Bukan Hanya Tanggal
Jangan hanya urutkan berdasarkan jatuh tempo. Kelompokkan berdasarkan dampak bisnis:
- Prioritas 1 (Kritis): Supplier bahan baku utama atau barang fast-moving yang tanpanya bisnis berhenti. Contoh: supplier tepung untuk toko kue, supplier bahan kimia untuk laundry.
- Prioritas 2 (Penting): Supplier yang sering Anda pakai, hubungan jangka panjang, tapi ada alternatif sementara.
- Prioritas 3 (Rutin): Supplier barang pendukung atau sekali-kali, bisa ditunda atau diganti.
Lalu tandai mana yang sudah lewat jatuh tempo (overdue) dan mana yang masih dalam tempo. Bayar dulu yang kritis dan overdue, baru yang penting.
Saya sering menggambarkannya seperti ini: bayar utang seperti memadamkan api—padamkan dulu yang mengancam dapur, baru yang di teras.
Langkah 3: Komunikasi Proaktif dengan Supplier
Ini yang sering dilewatkan: komunikasi. Banyak pemilik usaha menghindari supplier karena malu atau takut. Padahal supplier juga pebisnis—mereka paham ada masa sulit, asalkan Anda jujur dan punya rencana jelas.
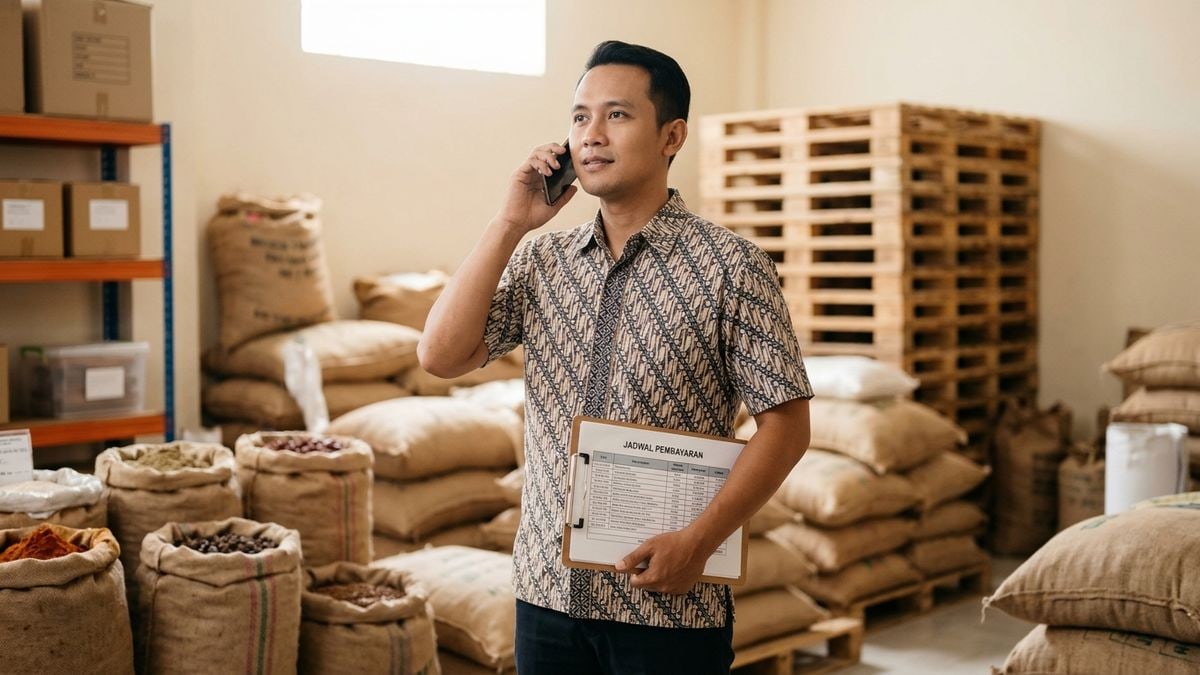
Hubungi supplier yang utangnya overdue. Katakan:
- Anda akui ada keterlambatan.
- Anda punya rencana pembayaran (misal: 50% minggu depan, sisanya dua minggu kemudian).
- Anda minta kesempatan untuk tetap menjaga hubungan baik.
Contoh ilustrasi percakapan:
"Pak, saya minta maaf untuk keterlambatan pembayaran faktur bulan lalu. Saat ini kas saya sedang ketat karena piutang pelanggan belum masuk. Saya berencana bayar Rp 5 juta dulu tanggal 15, sisanya Rp 10 juta tanggal 30. Apakah Bapak bisa bantu saya dengan jadwal ini?"
Kebanyakan supplier akan menghargai kejujuran dan komitmen Anda—asal Anda menepati janji berikutnya.
Langkah 4: Buat Proyeksi Kas Mingguan untuk 4 Minggu ke Depan
Sekarang Anda tahu total utang dan prioritasnya. Langkah berikutnya: pastikan Anda punya kas untuk membayar.
Buat proyeksi kas sederhana per minggu:
- Kas awal minggu
- Penerimaan kas (dari penjualan tunai, pelunasan piutang)
- Pengeluaran kas (gaji, sewa, utang usaha jatuh tempo, operasional)
- Kas akhir minggu
Jika kas akhir minggu negatif atau terlalu tipis, Anda tahu harus:
- Menagih piutang lebih cepat.
- Menunda pengeluaran yang tidak mendesak.
- Negosiasi ulang jadwal bayar utang.
Proyeksi kas adalah dashboard Anda—tanpa ini, Anda mengemudi dalam kabut.
Langkah 5: Evaluasi Kebijakan Pembelian dan Tempo Kredit
Setelah situasi terkendali, evaluasi akar masalahnya. Tanyakan pada diri sendiri:
- Apakah saya terlalu sering beli dengan tempo kredit tanpa cek kas?
- Apakah saya memberi tempo kredit ke pelanggan lebih lama daripada tempo yang saya dapat dari supplier? (Ini jebakan klasik: Anda bayar supplier 30 hari, tapi pelanggan bayar Anda 60 hari—kas Anda jadi terjepit.)
- Apakah saya perlu negosiasi tempo lebih panjang dengan supplier tertentu, atau justru lebih baik bayar tunai dengan diskon?
Buat aturan sederhana untuk diri sendiri, misalnya:
- Setiap mau pesan barang dengan tempo, cek dulu proyeksi kas minggu jatuh tempo.
- Jangan terima pesanan besar dari pelanggan baru tanpa DP minimal 50%.
- Tinjau daftar utang usaha setiap akhir pekan.
Penutup: Utang Bukan Musuh, Asal Terkendali
Utang usaha adalah alat—bukan ancaman. Dengan tempo kredit dari supplier, Anda bisa menjaga arus kas dan memutar bisnis lebih cepat. Tapi seperti pisau dapur, ia harus dipakai dengan hati-hati dan terkontrol.
Lima langkah di atas—memetakan utang, memprioritaskan, berkomunikasi proaktif, memproyeksikan kas, dan mengevaluasi kebijakan—adalah fondasi pengelolaan utang usaha yang sehat. Mulai dari yang sederhana: buat daftar lengkap utang Anda hari ini. Lalu hubungi satu supplier yang paling kritis. Satu langkah kecil, tapi dampaknya besar untuk reputasi dan ketenangan Anda.
Angka tidak pernah berbohong—dan supplier menghargai pemilik usaha yang jujur dan punya rencana jelas.
Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, pajak, atau investasi untuk kondisi spesifik Anda.