Saya sering menggambarkannya seperti lampu indikator bensin di dasbor mobil. Saat lampu itu menyala, mobil masih bisa jalan, tetapi pengemudi yang bijak langsung mencari pom bensin. Batas omzet PPh final UMKM sebesar Rp4,8 miliar bekerja dengan cara yang mirip: omzet yang mulai mendekati angka itu adalah tanda untuk segera menyiapkan pembukuan.
Masalahnya, banyak pemilik usaha baru sadar ketika lampunya sudah lama menyala.
"Coach, omzet tahun ini kayaknya tembus lima miliar. Terus pajaknya gimana? Saya cuma punya catatan penjualan."
Berapa Batas Omzet PPh Final UMKM dan Bagaimana Menghitungnya?
Batasnya tetap Rp4,8 miliar dalam satu tahun pajak; PP 20/2026 tidak mengubah angka ini. Yang sering terlewat adalah cara menghitungnya:
- Omzet adalah peredaran bruto, yaitu total penjualan kotor sebelum dikurangi potongan penjualan, potongan tunai, atau biaya apa pun.
- Dihitung dari seluruh usaha dan pekerjaan bebas Anda, baik yang dikenai PPh final maupun tidak final.
- Dalam kondisi tertentu, omzet PT Perorangan yang Anda dirikan, omzet pasangan yang pisah harta atau memilih terpisah, dan omzet anak yang belum dewasa ikut digabung.
Jadi, yang dilihat bukan omzet satu outlet, melainkan gambaran utuh semua usaha Anda.
Bila Omzet Melewati Rp4,8 Miliar di Tengah Tahun
Kabar baiknya, Anda tidak langsung pindah ke tarif umum di bulan itu. Menurut Pasal 61 PP 55/2022, bila omzet tahun berjalan melewati Rp4,8 miliar, penghasilan usaha tetap dikenai PPh final 0,5% sampai akhir tahun pajak tersebut. Penghitungan dengan ketentuan umum baru berlaku pada tahun pajak berikutnya.
Artinya, Anda punya waktu beberapa bulan. Waktu itu terlalu berharga untuk dihabiskan dengan menunggu.
Melewati batas bukan musibah; yang jadi musibah adalah melewatinya tanpa persiapan.
Pembukuan vs Pencatatan: Mana yang Berlaku untuk Usaha Anda?
Dua istilah ini sering tertukar.
Pencatatan adalah mencatat omzet secara teratur, lalu laba dihitung dengan Norma Penghitungan Penghasilan Neto (NPPN), yaitu persentase laba yang ditetapkan per jenis usaha dan wilayah. Pilihan ini hanya untuk wajib pajak orang pribadi dengan omzet di bawah Rp4,8 miliar setahun, dan harus diberitahukan ke Ditjen Pajak melalui Coretax dalam 3 bulan pertama tahun pajak (biasanya sampai 31 Maret). Bila terlewat, wajib pajak dianggap memilih pembukuan.
Pembukuan adalah pencatatan lengkap yang menghasilkan laporan keuangan, terutama laba rugi dan neraca. Pajak dihitung dari laba sebenarnya, dengan biaya yang diakui secara fiskal.
Konsekuensinya sederhana:
- Omzet di atas Rp4,8 miliar: NPPN tidak tersedia, Anda perlu pembukuan.
- Badan usaha seperti PT dan CV: pada prinsipnya wajib pembukuan.
- Orang pribadi di bawah batas yang tidak memakai PPh final: boleh pencatatan dengan NPPN, asalkan memberitahukan tepat waktu.
Story Telling: Toko Bangunan yang Terlambat Membaca Tanda
Kisah berikut adalah ilustrasi yang mewakili pola yang sering muncul di lapangan, bukan kisah klien tertentu.
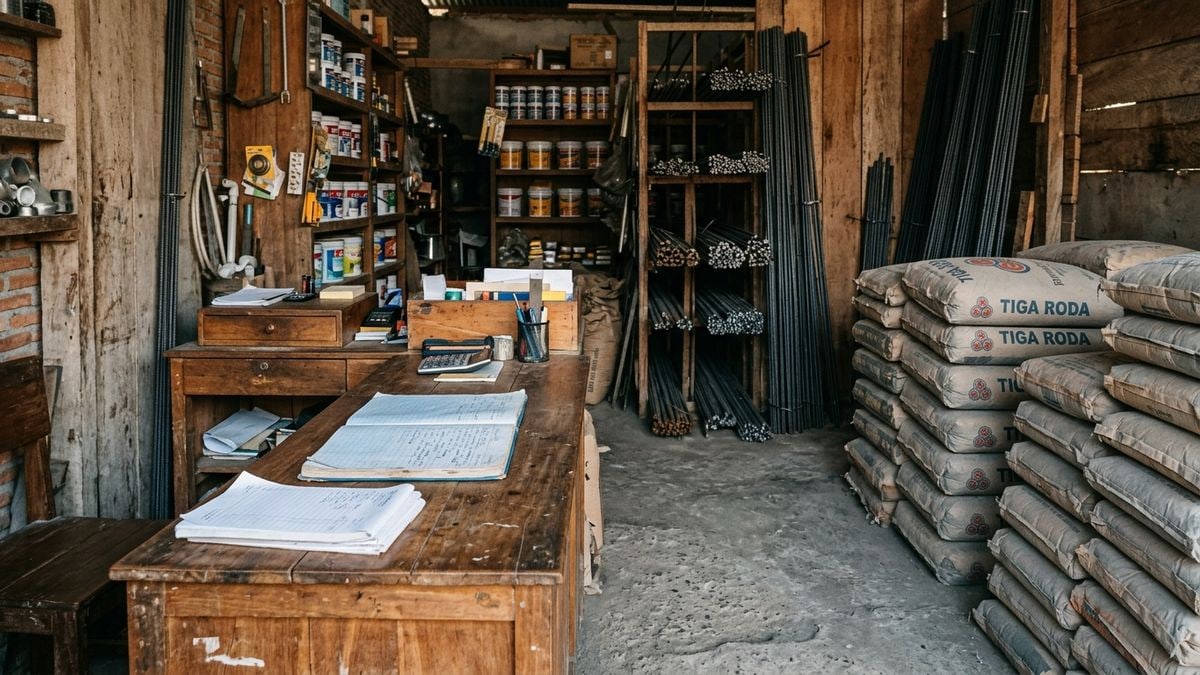
Pak Darto menjalankan toko bangunan di pinggiran Sidoarjo. Bertahun-tahun usahanya berjalan baik. Ia rajin mencatat penjualan harian di buku bersampul biru, menyetor PPh final setiap bulan, dan merasa semuanya beres.
Lalu proyek perumahan di sekitar tokonya mulai ramai. Omzet melonjak. Pak Darto menambah stok semen dan besi, menyewa satu gudang baru, merekrut dua sopir. Semua keputusan diambil cepat, tanpa melihat laporan, karena memang tidak ada laporan selain catatan penjualan.
Akhir tahun, omzetnya melewati Rp4,8 miliar. Tahun berikutnya ia harus menghitung pajak dari laba, dan masalah datang beruntun. Biaya sewa gudang tidak punya bukti yang rapi. Nota pembelian bercampur dengan belanja rumah tangga. Stok tidak pernah dihitung fisik, sehingga harga pokok penjualan hanya bisa ditebak. Kas tersedot untuk merapikan transaksi setahun sekaligus.
Pak Darto berkata pelan, "Kalau dari dulu nota toko dan rumah saya pisahkan, setengah masalah ini tidak akan ada."
Pelajarannya: pembukuan bukan beban yang datang setelah usaha besar; pembukuan adalah syarat agar usaha bisa besar dengan selamat.
Gejala Usaha yang Belum Siap Pembukuan
- Omzet naik, tetapi Anda tidak tahu laba bersih bulan lalu.
- Rekening usaha dan pribadi masih menjadi satu.
- Nota pembelian disimpan di laci tanpa urutan.
- Stok tidak pernah dihitung fisik.
- Aset seperti kendaraan, mesin, atau gudang tidak tercatat nilai dan tanggal belinya.
- Utang ke pemasok hanya diingat, tidak ditulis.
Bila tiga atau lebih gejala ini terasa akrab, mulailah sekarang.
Lima Langkah Menyiapkan Pembukuan Sebelum Batas Terlewati
- Pantau omzet kumulatif bulanan. Buat proyeksi sederhana: bila tren berlanjut, di bulan apa Rp4,8 miliar akan terlewati?
- Pisahkan rekening usaha dan pribadi. Ambil gaji pemilik dalam jumlah tetap, bukan sesuka hati.
- Simpan bukti setiap biaya. Foto nota, beri nomor, dan kelompokkan per jenis biaya setiap minggu.
- Hitung stok dan catat aset. Mulai dengan hitung fisik stok di akhir bulan dan daftar aset sederhana.
- Susun laba rugi dan neraca bulanan. Tidak harus sempurna di bulan pertama; yang penting konsisten. Bila perlu, gunakan aplikasi akuntansi atau dampingan konsultan pajak.
Idealnya, mulailah 3–6 bulan sebelum batas terlewati, agar saat tahun pajak baru datang, Anda sudah punya data yang bisa dipertanggungjawabkan.
Jangan Tergoda Menahan Omzet
Sebagian pemilik usaha memilih "mengerem" penjualan atau memecah usaha agar tetap di bawah Rp4,8 miliar. Setelah PP 20/2026, aturan penggabungan omzet membuat cara memecah usaha makin berisiko. Lebih dari itu, menahan pertumbuhan demi tarif pajak sering membuat usaha kehilangan momentum.
Lebih sehat bila energi itu dipakai untuk memperbaiki margin dan merapikan pembukuan. Tumbuh dengan jujur dan tertib adalah bagian dari amanah sebagai pemilik usaha.
Penutup
Batas omzet PPh final UMKM bukan garis yang perlu ditakuti. Ia adalah tanda bahwa usaha Anda sudah naik kelas, dan cara mengelola angkanya juga harus ikut naik kelas.
Usaha yang siap tumbuh adalah usaha yang angkanya siap diperiksa. Mulailah memisahkan rekening dan menyimpan bukti biaya minggu ini, sebelum lampunya terlalu lama menyala.
Bila omzet Anda naik tetapi kas terasa seret, baca juga mengapa omzet naik tapi rekening kosong.
Artikel ini bersifat edukasi umum, bukan nasihat pajak untuk kasus tertentu. Rujuk ketentuan terbaru Direktorat Jenderal Pajak atau konsultan pajak untuk kondisi Anda.
Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, pajak, atau investasi untuk kondisi spesifik Anda.