Kalau laporan laba rugi itu seperti video perjalanan usaha selama sebulan, neraca adalah hasil medical check-up di satu hari tertentu. Ia tidak bercerita tentang seberapa cepat Anda berlari, tetapi tentang kondisi tubuh usaha Anda hari ini: seberapa kuat napasnya, seberapa berat bebannya, dan seberapa sehat "otot" modalnya.
Banyak pemilik usaha paham cara membaca neraca secara teori: ada aset, ada utang, ada modal. Tetapi begitu neraca sungguhan ada di depan mata, deretan angkanya terasa asing. Dalam sesi coaching, keluhan yang sering saya dengar kira-kira begini:
"Coach, neraca saya balance. Tapi terus kenapa? Saya harus lihat apa dari situ?"
Jawaban saya selalu sama: datanglah ke neraca dengan membawa pertanyaan. Neraca UMKM baru berguna kalau Anda tahu apa yang sedang dicari.
Neraca dalam Satu Kalimat
Neraca, atau dalam SAK EMKM disebut laporan posisi keuangan, menunjukkan apa yang dimiliki usaha (aset), apa yang menjadi kewajibannya (liabilitas), dan apa yang menjadi hak pemilik (ekuitas) pada satu tanggal tertentu. Ketiganya terikat dalam persamaan dasar akuntansi:
Aset = Liabilitas + Ekuitas
Persamaan ini sebenarnya menjawab pertanyaan paling mendasar: semua harta usaha Anda dibiayai oleh siapa? Sebagian oleh pihak lain (utang), sebagian oleh Anda sendiri (modal).
Contoh Neraca Usaha Kecil (Ilustrasi)
Kita pakai satu contoh agar pembahasannya konkret. Ini angka ilustrasi sebuah toko bahan kue per akhir bulan:
Aset
- Kas dan bank: Rp15.000.000
- Piutang pelanggan: Rp25.000.000
- Persediaan barang: Rp60.000.000
- Total aset lancar: Rp100.000.000
- Aset tetap (etalase, rak, mobil boks, setelah penyusutan): Rp80.000.000
- Total aset: Rp180.000.000
Liabilitas dan Ekuitas
- Utang ke pemasok: Rp45.000.000
- Cicilan pinjaman bank yang jatuh tempo dalam 12 bulan: Rp15.000.000
- Total liabilitas jangka pendek: Rp60.000.000
- Sisa pinjaman bank jangka panjang: Rp30.000.000
- Total liabilitas: Rp90.000.000
- Modal disetor pemilik: Rp70.000.000
- Laba ditahan: Rp20.000.000
- Total ekuitas: Rp90.000.000
- Total liabilitas dan ekuitas: Rp180.000.000
Neraca ini seimbang. Tetapi seimbang belum tentu sehat. Mari kita ajukan lima pertanyaan.
Pertanyaan 1: Apakah Usaha Mampu Membayar Kewajiban Jangka Pendek?
Bandingkan aset lancar dengan liabilitas jangka pendek. Rumusnya disebut rasio lancar (current ratio): aset lancar dibagi liabilitas jangka pendek.
Di contoh: Rp100 juta ÷ Rp60 juta ≈ 1,67. Sekilas aman, karena setiap Rp1 utang jangka pendek "dijaga" oleh Rp1,67 aset lancar.
Tetapi jangan berhenti di situ. Kalau persediaan dikeluarkan (rasio cepat), hasilnya (Rp100 juta − Rp60 juta) ÷ Rp60 juta ≈ 0,67. Dan kalau hanya kas yang dihitung, Rp15 juta ÷ Rp60 juta = 0,25. Artinya, kemampuan bayar toko ini sangat bergantung pada dua hal: piutang tertagih tepat waktu dan stok laku terjual.
Rasio lancar yang terlihat aman bisa menyembunyikan kas yang sebenarnya tipis.
Pertanyaan 2: Di Mana Uang Saya Tertahan?
Lihat komposisi aset lancar. Di contoh, persediaan Rp60 juta, atau 60% dari aset lancar. Piutang Rp25 juta. Kas hanya Rp15 juta.
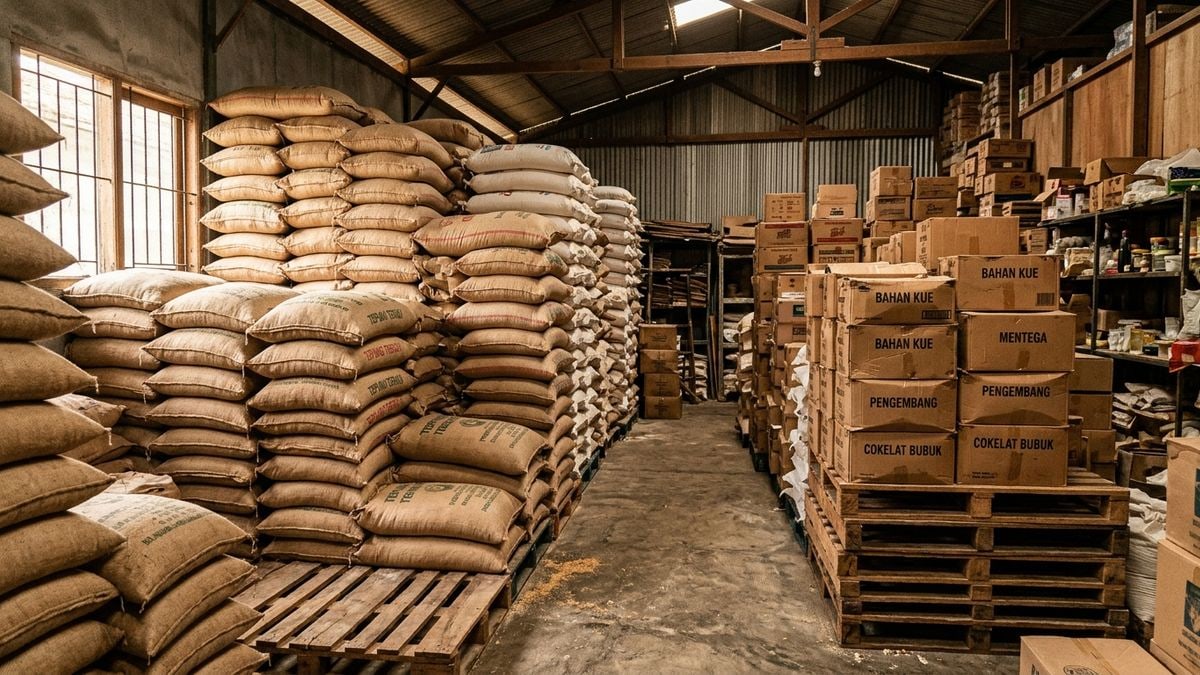
Inilah jawaban untuk keluhan klasik "laba ada, uangnya ke mana?" Uang itu tidak hilang. Ia berubah wujud menjadi tumpukan barang di gudang dan tagihan di tangan pelanggan. Pertanyaan lanjutannya:
- Berapa lama rata-rata stok tersimpan sebelum terjual?
- Berapa piutang yang sudah lewat jatuh tempo?
- Adakah barang yang sudah lama tidak bergerak?
Pertanyaan 3: Seberapa Besar Usaha Dibiayai Utang?
Bandingkan total liabilitas dengan ekuitas. Rasio ini dikenal sebagai debt to equity ratio (DER): total utang dibagi ekuitas.
Di contoh: Rp90 juta ÷ Rp90 juta = 1,0. Artinya, setiap Rp1 modal pemilik diiringi Rp1 dana dari pihak lain.
Tidak ada satu angka "ajaib" yang cocok untuk semua usaha. Yang lebih penting adalah arahnya. Bila DER terus naik dari bulan ke bulan, usaha Anda makin bergantung pada utang, dan setiap bulan sepi akan terasa lebih berat.
Pertanyaan 4: Apakah Modal Pemilik Tumbuh atau Tergerus?
Bandingkan ekuitas bulan ini dengan bulan atau tahun sebelumnya. Ekuitas bertambah bila usaha menghasilkan laba dan laba itu ditahan di usaha. Ekuitas berkurang bila usaha merugi, atau bila pemilik mengambil uang (prive) lebih besar daripada laba.
Banyak pemilik merasa usahanya untung, padahal ekuitasnya stagnan bertahun-tahun. Penyebabnya sering kali bukan rugi, melainkan pengambilan pribadi yang tidak terkendali. Usaha bisa untung, tetapi kalau labanya selalu diambil habis, usaha itu tidak pernah bertambah kuat.
Pertanyaan 5: Apakah Aset Tetap Benar-Benar Bekerja?
Aset tetap Rp80 juta di contoh terdiri dari etalase, rak, dan mobil boks. Tanyakan: apakah semuanya menghasilkan? Mobil boks yang lebih sering parkir daripada mengantar adalah modal yang tertidur, sementara penyusutannya tetap berjalan.
Sebelum membeli aset tetap baru, cek dulu: apakah aset yang ada sudah dipakai optimal?
Story Telling: Neraca yang Seimbang, Kas yang Sesak
Kisah berikut adalah ilustrasi yang mewakili pola yang sering saya temui di lapangan, bukan kisah klien tertentu.
Bu Sari menjalankan toko bahan kue di Sidoarjo. Menjelang musim hari raya, ia memborong stok dalam jumlah besar karena pemasok memberi harga khusus. Sebagian dibayar tunai, sebagian lagi dengan tempo dari pemasok.
Di atas kertas, semuanya rapi. Neracanya seimbang, laporan laba ruginya untung. Tetapi dua minggu sebelum jatuh tempo pembayaran ke pemasok, kasnya tinggal sedikit. Stok belum habis, sementara beberapa toko kue langganan baru membayar setelah acara mereka selesai.
"Saya kira stok itu sama dengan uang. Ternyata stok itu uang yang belum bisa dipakai."
Pelajarannya: neraca bukan sekadar soal seimbang, tetapi soal di mana uang Anda sedang berada.
Gejala Neraca yang Perlu Diwaspadai
- Kas makin kecil, sementara persediaan dan piutang makin besar
- Utang ke pemasok naik lebih cepat daripada penjualan
- Cicilan jatuh tempo tahun ini lebih besar daripada kas dan piutang lancar
- Ekuitas tidak bertambah meski laporan laba rugi selalu untung
- Aset tetap bertambah, tetapi penjualan tidak ikut naik
Latihan Minggu Ini
- Ambil neraca akhir bulan lalu dan neraca tiga bulan sebelumnya.
- Hitung rasio lancar, rasio kas, dan DER untuk keduanya.
- Lihat arah perubahannya, bukan hanya angkanya.
- Pilih satu pos yang paling mengkhawatirkan, lalu tetapkan satu tindakan: menagih piutang, mengurangi stok lambat, atau menahan prive.
Ingat, neraca adalah foto. Satu foto saja bisa menipu. Deretan foto dari bulan ke bulan akan menunjukkan apakah usaha Anda sedang menguat atau melemah. Numbers tell the story — angka selalu bercerita, asal kita mau membacanya.
Bila Anda ingin membaca neraca, laporan laba rugi, dan arus kas sebagai satu kesatuan, ebook Cara Mudah Paham Keuangan UKM di Ilmu Keuangan dapat membantu Anda memulainya. Semoga usaha Anda kokoh, amanah, dan terus bertumbuh.
Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, pajak, atau investasi untuk kondisi spesifik Anda.