Saya sering menggambarkannya seperti jungkat-jungkit di taman bermain. Dorongan kecil di satu ujung bisa membuat ujung lainnya melonjak tinggi. Tetapi kalau dorongannya berbalik, ujung itu juga jatuh lebih keras.
Begitulah cara kerja operating leverage. Secara sederhana, operating leverage adalah daya ungkit yang muncul dari biaya tetap: perubahan kecil pada omzet bisa menghasilkan perubahan besar pada laba operasional, ke atas maupun ke bawah.
Masalahnya, banyak pemilik usaha hanya mengenal sisi "melonjak"-nya. Lalu kaget ketika yang terjadi justru sebaliknya. Dalam sesi coaching, keluhan ini muncul berkali-kali:
"Coach, omzet saya naik, kok profitnya malah turun?"
Mari kita bedah pelan-pelan, dengan angka sederhana.
Mitos: Omzet Naik, Profit Pasti Ikut Naik
Ini anggapan yang paling umum, dan paling berbahaya. Faktanya, omzet hanyalah pintu masuk. Laba ditentukan oleh dua hal yang sering luput diperhatikan:
- Margin kontribusi, yaitu omzet dikurangi biaya variabel (bahan baku, komisi, ongkos kirim, kemasan).
- Biaya tetap, yaitu biaya yang tetap keluar berapa pun penjualan Anda (sewa, gaji tetap, cicilan alat, langganan sistem).
Laba operasional = margin kontribusi − biaya tetap.
Selama margin kontribusi per rupiah omzet terjaga dan biaya tetap tidak melonjak, kenaikan omzet memang akan mendongkrak laba. Tetapi begitu salah satunya bergeser, cerita bisa berbalik.
Operating Leverage Adalah Pengali, Bukan Jaminan
Para analis mengukur operating leverage dengan angka yang disebut DOL (degree of operating leverage). Ada dua cara menghitungnya:
- DOL = persentase perubahan laba operasional ÷ persentase perubahan omzet.
- DOL = margin kontribusi ÷ laba operasional.
Mari pakai ilustrasi. Sebuah usaha memiliki angka bulanan berikut:
| Pos | Angka (ilustrasi) |
|---|---|
| Omzet | Rp200 juta |
| Biaya variabel (60% omzet) | Rp120 juta |
| Margin kontribusi | Rp80 juta |
| Biaya tetap | Rp60 juta |
| Laba operasional | Rp20 juta |
DOL usaha ini = Rp80 juta ÷ Rp20 juta = 4. Artinya, setiap 1% perubahan omzet menggerakkan laba operasional sekitar 4%.
Coba buktikan. Bila omzet naik 10% menjadi Rp220 juta, biaya variabel menjadi Rp132 juta, margin kontribusi Rp88 juta, dan laba operasional Rp28 juta. Laba naik 40%, empat kali lipat dari kenaikan omzet.
Sekarang balik arahnya. Bila omzet turun 10% menjadi Rp180 juta, margin kontribusi tinggal Rp72 juta, dan laba operasional Rp12 juta. Laba anjlok 40%.
Jungkat-jungkit itu bekerja dua arah. Itulah kenapa usaha dengan biaya tetap besar terasa sangat menyenangkan saat ramai, dan sangat menyakitkan saat sepi.
Kenapa Omzet Naik Profit Turun? Tiga Pola yang Sering Terjadi
Kalau operating leverage seharusnya membuat laba naik lebih cepat, kenapa omzet naik profit turun? Biasanya karena kenaikan omzet itu "dibeli" dengan cara yang menggerus struktur biaya.
Pola 1: Omzet naik karena diskon. Promo memang menambah transaksi, tetapi biaya variabel per rupiah omzet ikut naik. Margin kontribusi menipis.
Pola 2: Biaya tetap naik bertangga. Untuk melayani omzet yang lebih besar, Anda menambah karyawan tetap, menyewa gudang, atau membeli mesin baru. Biaya tetap tidak naik sedikit demi sedikit, tetapi melompat sekaligus.
Pola 3: Bauran produk bergeser. Yang laku justru produk bermargin tipis, sementara produk andalan bermargin tebal stagnan.
Lihat ilustrasi lanjutan dari usaha tadi. Omzet berhasil naik 25% menjadi Rp250 juta lewat promo besar-besaran. Akibat diskon, biaya variabel naik menjadi 66% omzet, yaitu Rp165 juta, sehingga margin kontribusi Rp85 juta. Pada saat yang sama, biaya tetap naik menjadi Rp70 juta karena tambahan karyawan dan sewa gudang.
Laba operasional = Rp85 juta − Rp70 juta = Rp15 juta.
Omzet naik 25%, laba justru turun 25% dari Rp20 juta. Di laporan laba rugi, semuanya terlihat "sibuk dan ramai". Di rekening, hasilnya lebih tipis.
Story Telling: Laundry Bu Ratna
Kisah ilustrasi berikut mewakili pola yang sering terlihat di lapangan, bukan klien tertentu.
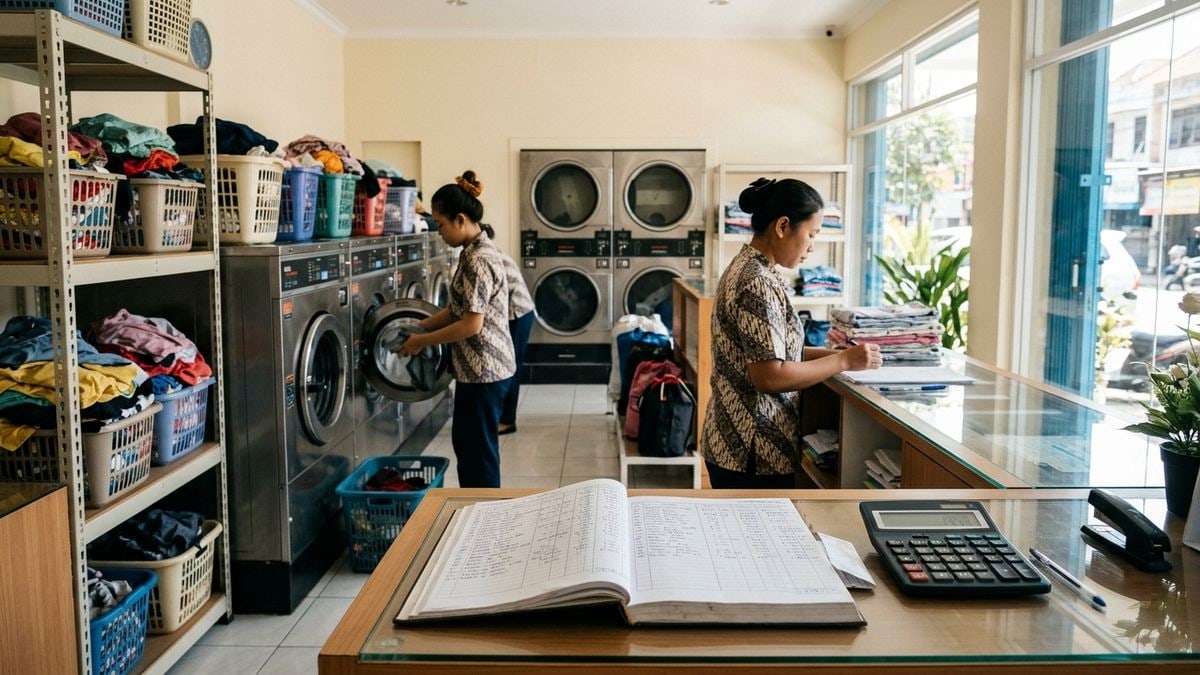
Bu Ratna mengelola usaha laundry kiloan di Depok. Usahanya stabil, pelanggan setia, laba cukup untuk menabung tiap bulan.
Suatu hari ia mendapat kontrak dari beberapa rumah kos dengan harga khusus yang jauh lebih murah. Agar sanggup, ia membeli dua mesin cuci besar dengan cicilan dan merekrut tiga karyawan tetap.
Omzet melonjak. Tetapi harga kontrak yang murah menipiskan margin, sementara cicilan mesin dan gaji karyawan harus dibayar setiap bulan, ramai atau tidak. Ketika dua kos memutus kontrak di bulan kelima, biaya tetap tetap berjalan. Laba yang tadinya stabil berubah menjadi rugi.
"Saya kira makin banyak cucian, makin banyak untung," katanya pelan.
Pelajarannya: menambah biaya tetap berarti memperbesar jungkat-jungkit. Pastikan Anda siap saat ujungnya turun.
Langkah Praktis yang Bisa Anda Kerjakan Minggu Ini
- Pisahkan biaya tetap dan biaya variabel di laporan laba rugi Anda. Tanpa pemisahan ini, operating leverage tidak bisa dihitung.
- Hitung margin kontribusi bulanan dan persentasenya terhadap omzet. Pantau apakah persentasenya menurun dari bulan ke bulan.
- Hitung DOL usaha Anda dengan rumus margin kontribusi ÷ laba operasional. Semakin besar angkanya, semakin sensitif laba terhadap naik-turunnya omzet.
- Lakukan uji stres sederhana. Tanyakan: bila omzet turun 10% atau 20%, berapa sisa laba operasional saya? Masih positif atau tidak?
- Sebelum menambah biaya tetap, hitung omzet tambahan yang dibutuhkan untuk menutupnya. Tambahan biaya tetap dibagi persentase margin kontribusi akan memberi gambaran omzet minimal yang harus dikejar.
- Evaluasi promo dari margin, bukan dari omzet. Promo yang menaikkan transaksi tetapi menurunkan laba bukan promo yang sehat.
Penutup: Kenali Jungkat-Jungkit Anda
Operating leverage adalah alat, bukan musuh. Usaha dengan biaya tetap besar bisa sangat menguntungkan ketika omzet tumbuh stabil. Tetapi tanpa mengukurnya, Anda seperti menaiki jungkat-jungkit dengan mata tertutup.
Revenue is vanity, profit is sanity. Omzet memang membanggakan, tetapi laba yang menjaga usaha tetap waras.
Mulailah dari satu hal: pisahkan biaya tetap dan variabel bulan ini. Dari sana, angka-angka akan mulai bercerita. Bila Anda ingin mendalami cara membaca laba dan margin, artikel-artikel lain di Ilmu Keuangan siap menemani langkah berikutnya.
Artikel ini bersifat edukasi umum dan bukan nasihat keuangan, pajak, atau investasi untuk kondisi spesifik Anda.